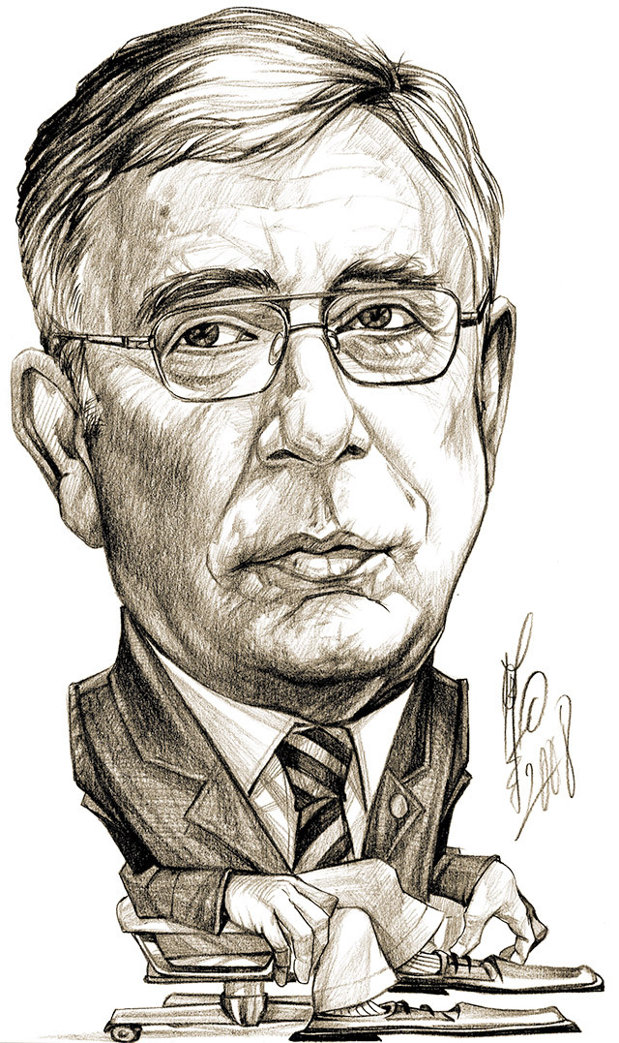
Cum justifică boardul BNR, condus de guvernatorul Mugur Isărescu, decizia de a menţine şi în noiembrie 2026 dobânda-cheie la 6,5%
► Potrivit prognozei din raport, rata anuală a inflaţiei se va mări uşor în ultimele luni ale anului 2026, în principal pe fondul influenţelor legate de scumpirile recente ale combustibililor şi energiei şi de evoluţia cursului de schimb al leului.
► Ulterior, inflaţia anuală se va înscrie, însă, pe o traiectorie gradual descrescătoare, reintrând în interiorul intervalului ţintei în T1/2028, sub impactul efectelor de bază dezinflaţioniste asociate creşterilor de preţuri provocate în 2026 de şocul energetic şi de seceta severă, precum şi în condiţiile intensificării presiunilor dezinflaţioniste ale factorilor fundamentali, îndeosebi a celor legaţi de deficitul de cerere agregată.
► Inflaţia anuală s-a mărit în septembrie la 6,6%, de la aproape 6,2% în august 2026, în principal ca urmare a scumpirii consistente a combustibililor şi gazelor naturale.
► Pe ansamblul T3/2026, rata anuală a inflaţiei a înregistrat o scădere substanţială, de la 10,4% în iunie, pe fondul epuizării efectelor directe ale eliminării plafonului la preţul energiei electrice şi ale majorării cotelor de TVA şi a accizelor în iulie şi august 2025.
► Rata anuală a inflaţiei CORE2 ajustat s-a menţinut constantă în septembrie 2026, la 6,2%, dar s-a redus cu 2,1 pp faţă de nivelul de la finele trimestrului precedent.
► Cele mai recente date şi analize indică o redresare moderată a activităţii economice în S2/2026, inclusiv cu aportul însemnat al agriculturii, asociată însă cu o deteriorare a evoluţiei PIB în T3/2026 în raport cu perioada similară din 2025, în condiţiile unor mişcări eterogene a componentelor cererii agregate şi al sectoarelor majore.
► Noile date statistice au reconfirmat stagnarea activităţii economice în T2/2026, după comprimarea acesteia cu 0,1% în T1/2026 (variaţie trimestrială), evoluţie ce implică prelungirea trendului de adâncire a deficitului de cerere agregată într-un ritm moderat, dar pe o traiectorie vizibil mai ridicată decât cea previzionată anterior. Faţă de aceeaşi perioadă din 2025, PIB şi-a atenuat considerabil contracţia în T2/2026, la -0,2%, de la -1,2% în T1/2026.
► Deficitul de cerere agregată este aşteptat să se adâncească şi în S2/2026 - în contextul corecţiei bugetare, dar şi al crizei energetice -, şi să se restrângă treptat ulterior, pe o traiectorie vizibil mai ridicată totuşi decât cea previzionată anterior.
► Dinamica anuală a creditului privat a rămas constantă în septembrie 2026, la 8,2%, în condiţiile în care ritmul componentei în lei şi-a prelungit trendul lent ascendent, deopotrivă pe seama evoluţiilor de pe segmentul companiilor şi de pe cel al populaţiei, în timp ce creditul în valută a continuat să-şi tempereze creşterea în termeni anuali.
► Incertitudini şi riscuri decurg în perspectivă din evoluţia viitoare a preţului energiei electrice, precum şi din traiectoria cotaţiei ţiţeiului, cu implicaţii asupra cotaţiilor altor materii prime şi asupra preţurilor internaţionale ale unor bunuri intermediare şi finale.
► Incertitudini rămân, de asemenea, asociate măsurilor potenţial adoptate în viitor în scopul continuării consolidării bugetare dincolo de anul curent corespunzător Planului bugetar-structural pe termen mediu convenit cu CE şi procedurii de deficit excesiv.
► Incertitudini şi riscuri notabile pentru perspectiva activităţii economice, implicit a evoluţiei pe termen mediu a inflaţiei, continuă să genereze însă şi conflictul din Orientul Mijlociu şi criza energetică, prin efectele potenţial exercitate, pe mai multe căi, asupra puterii de cumpărare şi încrederii consumatorilor, precum şi asupra activităţii şi profiturilor firmelor, inclusiv prin afectarea dinamicii economiilor şi a inflaţiei la nivel european/mondial şi a percepţiei de risc faţă de regiune, cu impact asupra costurilor de finanţare.
► În această conjunctură, absorbţia şi utilizarea la maximum a fondurilor UE sunt esenţiale pentru contrabalansarea parţială a efectelor contracţioniste ale consolidării bugetare şi ale conflictului din Orientul Mijlociu, precum şi pentru realizarea reformelor structurale necesare, inclusiv a tranziţiei energetice.
► Deosebit de relevante sunt, de asemenea, deciziile de politică monetară ale BCE şi Fed, precum şi atitudinea băncilor centrale din regiune.
Sursa: BNR

Citeşte pe zf.ro

Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro