Când ar putea România să adopte euro? Ce a răspuns Gunter Deuber, economistul-şef al Raiffeisen Bank International, într-o discuţie despre viitorul României purtată în Viena, la câţiva paşi de catedrala Sfântul Ştefan
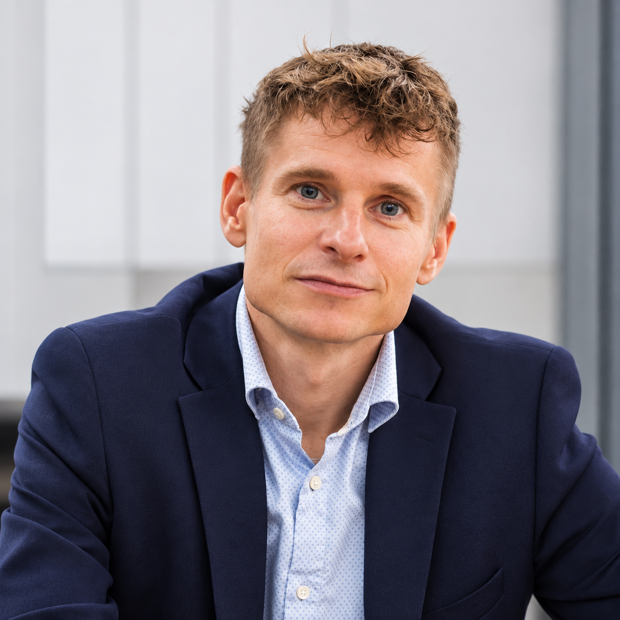
România ar putea ajunge să îndeplinească criteriile necesare pentru adoptarea monedei euro în anii 2030, însă acest lucru depinde de continuarea ajustării fiscale şi de menţinerea unor politici economice coerente pe parcursul mai multor ani, consideră Gunter Deuber, economistul-şef al Raiffeisen Bank International. Într-o discuţie cu jurnaliştii români la Viena, acesta a explicat că una dintre cele mai mari provocări pentru România ar fi renunţarea la flexibilitatea cursului de schimb.
Adoptarea monedei euro rămâne un obiectiv posibil pentru România pe termen lung, însă parcursul către zona euro presupune mai mult decât îndeplinirea unor indicatori economici la un anumit moment. Gunter Deuber, economistul-şef al Raiffeisen Bank International, consideră că România trebuie mai întâi să finalizeze etapa actuală de ajustare fiscală şi să demonstreze că poate menţine politici economice consecvente pe termen lung.
Întrebat care dintre criteriile necesare aderării la zona euro va fi cel mai dificil de îndeplinit pentru România, economistul a indicat situaţia fiscală şi nevoia de convergenţă a politicilor economice cu cele din restul Europei.
„Este nevoie de politici consecvente, pe parcursul mai multor ani”, a explicat economistul, subliniind că adoptarea euro reprezintă un exerciţiu complex, care implică atât politica fiscală, cât şi orientarea generală a politicilor economice.
O altă provocare importantă este pierderea flexibilităţii cursului de schimb. Odată intrată în zona euro, România nu ar mai putea utiliza cursul monedei naţionale ca mecanism de ajustare în cazul unor dezechilibre economice. Din acest motiv, aderarea ar necesita o apropiere mai mare între ciclurile fiscale şi monetare ale României şi cele ale economiilor din zona euro.
Pe de altă parte, economistul vede şi beneficii importante ale introducerii monedei unice, în special în ceea ce priveşte dezvoltarea sectorului financiar. Deuber a făcut referire la experienţa Croaţiei, care a reuşit să adopte euro într-un interval pe care îl consideră rezonabil, şi la cea a Bulgariei, unde procesul a durat mai mult. În evaluarea sa, România are potenţialul de a avansa către zona euro, cu condiţia realizării ajustărilor economice necesare.
Dincolo de criteriile tehnice, aderarea presupune coordonarea mai multor instituţii şi factori de decizie. Economistul consideră că un asemenea obiectiv ar putea contribui inclusiv la alinierea priorităţilor de politică economică şi la mobilizarea societăţii în jurul unei direcţii comune.
Procesul „poate reuni actorii implicaţi în politica economică şi, într-o anumită măsură, societatea în ansamblu”, a spus Deuber.
Ce ar însemna adoptarea euro pentru creditele ipotecare din România?
Unul dintre efectele economice ale unui parcurs credibil către zona euro ar putea apărea în finanţarea sectorului bancar şi, indirect, în piaţa creditelor pentru locuinţe.
Întrebat la Viena despre costul şi disponibilitatea creditelor ipotecare, Gunter Deuber a arătat că băncile ar putea beneficia de acces la finanţare mai ieftină pe termen lung, pe măsură ce riscurile asociate monedei naţionale s-ar reduce.
Potrivit analizei Raiffeisen Research, un parcurs credibil către adoptarea euro ar putea reduce riscul valutar, lărgi baza de investitori şi oferi băncilor mai multe opţiuni pentru refinanţarea portofoliilor ipotecare.
Efectul descris de economist priveşte în primul rând costul la care băncile atrag bani. Cât din această reducere s-ar transmite ulterior în dobânzile plătite de clienţi rămâne o întrebare deschisă.
Deuber a dat exemplul Slovaciei, unde ponderea creditelor pentru locuinţe în PIB a depăşit-o pe cea din Austria şi s-a apropiat de cea din Germania.
România se află la baza comparaţiei Raiffeisen privind creditarea ipotecară, potrivit datelor din trimestrul al doilea din 2026. Acest decalaj arată potenţialul de dezvoltare al pieţei, dar şi distanţa care separă în prezent România de economiile central-europene cu pieţe ipotecare mai dezvoltate.
În perspectiva prezentată de economistul-şef al Raiffeisen Bank International, perioada de după 2030 reprezintă astfel un orizont posibil pentru îndeplinirea criteriilor necesare aderării la zona euro, nu o estimare fermă privind data la care România ar putea adopta efectiv moneda unică.
Sursa foto: site-ul Raiffeisen Bank International

Citeşte pe zf.ro
Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro