Românii strâng averi pentru copii, dar uită să le protejeze. Circa 60% nu sunt pregătiţi financiar pentru o situaţie gravă. Ce se întâmplă cu casa, economiile şi investiţiile familiei când dispare un venit?
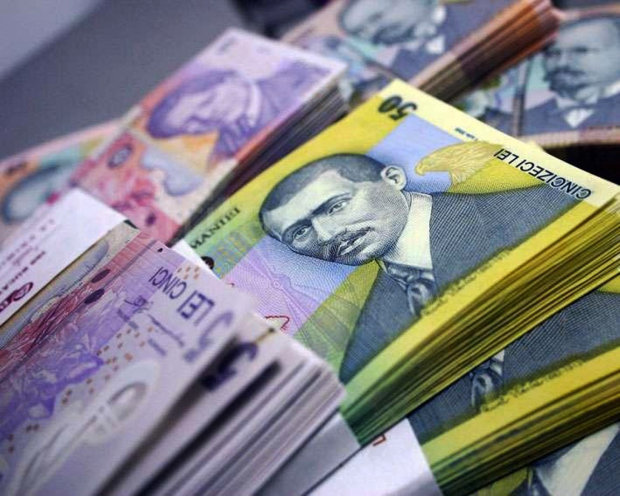
O casă, economii în bancă sau investiţii pentru viitorul copiilor. Românii încearcă să construiască un patrimoniu pe care să îl transmită generaţiilor următoare, dar cât de sigură este această moştenire în faţa unui eveniment neprevăzut? Un studiu realizat în 2026 la iniţiativa Allianz-Ţiriac arată că 60% dintre români nu se simt deloc pregătiţi financiar pentru o situaţie gravă, iar aproape jumătate nu au economii pe care să se poată baza în cazul unei crize.
Pentru multe familii, stabilitatea financiară înseamnă o locuinţă achitată, bani puşi deoparte şi investiţii care să asigure un viitor mai bun copiilor. Însă acumularea unei averi nu înseamnă automat şi protejarea ei. O proprietate nu poate fi transformată întotdeauna rapid în bani, investiţiile pot fluctua, iar economiile pot deveni insuficiente atunci când familia pierde una dintre principalele surse de venit.
Această vulnerabilitate este confirmată şi de date. Potrivit studiului realizat pe un eşantion de 1.218 respondenţi la nivel naţional, 60% dintre români declară că nu se simt deloc pregătiţi financiar pentru o situaţie gravă, în timp ce numai 11% consideră că sunt foarte bine pregătiţi. Mai mult, 48% dintre respondenţi spun că nu au economii pe care să se poată baza dacă s-ar confrunta cu unul dintre riscurile care îi preocupă.
Diferenţa dintre averea deţinută şi siguranţa financiară reală poate deveni evidentă în momentul apariţiei unei probleme majore.
De exemplu, o familie cu doi copii, o locuinţă cumpărată prin credit şi cheltuieli lunare de 8.000 de lei ar avea nevoie de 288.000 de lei pentru a acoperi trei ani de cheltuieli curente. Dacă adăugăm un sold ipotecar de 250.000 de lei, necesarul financiar ar putea ajunge la 538.000 de lei, înainte de a lua în calcul veniturile rămase, economiile sau alte forme de protecţie.
Este un scenariu ilustrativ, dar care arată cât de repede se poate transforma o situaţie financiară aparent stabilă într-una vulnerabilă. Economiile pentru educaţia copiilor pot fi consumate, investiţiile pot fi lichidate înainte de termen, iar o proprietate poate ajunge să fie vândută pentru acoperirea obligaţiilor financiare.
Cum poate fi protejată moştenirea financiară a familiei? Economisirea şi investiţiile rămân instrumente esenţiale pentru construirea patrimoniului, însă există şi o a treia componentă: protecţia financiară prin asigurarea de viaţă.
Spre deosebire de economisire, care presupune acumularea treptată a banilor, o asigurare de viaţă poate oferi acces la o sumă asigurată încă de la începutul perioadei de acoperire, dacă se produce un eveniment prevăzut în contract.
Astfel, economiile pot acoperi urgenţele, investiţiile pot contribui la creşterea averii, iar asigurarea de viaţă poate limita impactul financiar al unor evenimente majore asupra familiei.
Pentru părinţii care au copii în întreţinere, credite sau alte obligaţii financiare, o asemenea protecţie poate face diferenţa între păstrarea patrimoniului construit şi nevoia de a renunţa la o parte din acesta. În planificarea financiară, economisirea şi investiţiile sunt, de regulă, primele instrumente luate în calcul. Economiile oferă acces la bani pentru cheltuieli neprevăzute, în timp ce investiţiile urmăresc creşterea capitalului pe termen mediu şi lung. Există însă o limită comună: ambele depind de resursele financiare deja acumulate.
Pentru a construi un capital de 100.000 de euro, o persoană care economiseşte 200 de euro lunar ar avea nevoie de aproape 42 de ani, fără a lua în calcul eventualele randamente sau efectul inflaţiei. Dacă un eveniment major apare după numai câţiva ani, suma disponibilă poate fi mult sub necesarul real al familiei.
Allianz-Ţiriac, companie cu o experienţă de peste 30 de ani pe piaţa asigurărilor de viaţă din România, oferă soluţii adaptate diferitelor nevoi de protecţie financiară. Printre acestea se numără My Protect, o asigurare care poate fi achiziţionată integral online şi care oferă protecţie în caz de deces, dar şi pentru anumite situaţii de invaliditate permanentă, spitalizare sau intervenţii chirurgicale cauzate de accidente, potrivit condiţiilor contractuale.
Portofoliul companiei include şi produse care combină protecţia cu economisirea sau investiţiile pe termen lung, pentru persoanele care urmăresc obiective financiare mai complexe.
Într-o economie în care achiziţia unei locuinţe presupune adesea un credit pe câteva decenii, iar educaţia copiilor necesită resurse importante, protejarea veniturilor poate fi la fel de importantă ca acumularea bunurilor.
În cele din urmă, adevărata moştenire financiară nu înseamnă doar ceea ce părinţii reuşesc să adune pentru copiii lor, ci şi capacitatea de a proteja ceea ce au construit. Pentru că o casă, economiile şi investiţiile pot reprezenta averea unei familii, dar siguranţa financiară este cea care îi permite să o păstreze.

Citeşte pe zf.ro

Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro