Adrian Nica, Preşedintele ANAF: Începând cu 1 ianuarie 2027, în evaluarea colegilor noştri va conta şi calitatea actului de control, unde o evaluare necorespunzătoare va atrage diminuarea salariului cu 10%. În ceea ce priveşte încasările, ni s-a stabilit o ţintă prin bugetul pe 2026 şi vom încasa cel puţin suma prevăzută
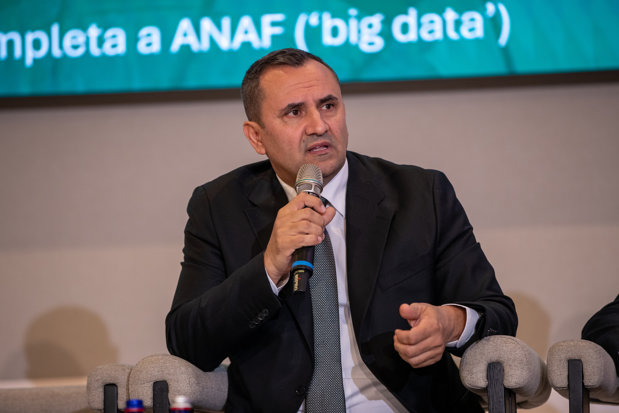
Anul viitor, în evaluarea angajaţilor ANAF, în ceea ce priveşte actul de control, va conta rezultatele actelor de control şi consecinţele litigiilor, care pot duce la diminuarea salariului cu 10%. În ceea ce priveşte încasările ANAF pentru anul 2026, ţinta stabilit1ă prin bugetul pe 2026 va fi atinsă, a spus Adrian Nica, Preşedinte ANAF, în cadrul Conferinţei ZF & NNDKP Dialoguri despre România.
„Începând cu 1 ianuarie 2027, în evaluarea colegilor noştri va conta şi calitatea actului de control. Unul dintre indicatorii de performanţă vizează sumele stabilite suplimentar şi situaţia acestora în litigii. Dacă toate sumele rezultate dintr-un control ajung în litigiu, acest lucru trebuie să se reflecte în evaluare. De la 1 ianuarie 2027 o evaluare necorespunzătoare va putea atrage diminuarea salariului cu 10%, în condiţiile prevăzute de lege. Nu ne dorim să încurajăm abuzurile. Colegii din control trebuie să cunoască activitatea contribuabilului, să fie proactivi şi deschişi la dialog în timpul verificărilor, să explice clar neconformităţile identificate şi să analizeze documentele cu responsabilitate”, a explicat Adrian Nica.
Ce a mai spus Adrian Nica, Preşedintele ANAF:
Evident că această discuţie privind creşterea colectării este una pe care o auzim în fiecare zi în spaţiul public.
Noi asta facem: în fiecare lună avem un program prin care ne propunem ca rezultatele lunii încheiate să fie depăşite în luna următoare. Dar, pe de altă parte, trebuie să acţionăm cu grijă în privinţa costurilor pe care le angajăm, pentru că, în final, contribuabilul este acelaşi.
Ce ne propunem acum? Ne propunem să cunoaştem cât mai bine domeniile de activitate pe care le administrăm şi să realizăm o profilare a antreprenorilor după codul CAEN, pentru fiecare domeniu în parte. Împreună cu industria, pe lângă criteriile generale de analiză de risc, vrem să stabilim şi criterii specifice.
Practic, ne dorim ca, la finalul acestei etape de digitalizare, contribuabilii care nu au risc fiscal, şi pe care noi îi numim contribuabili oneşti, să nu fie deranjaţi de structurile de control. Aceşti contribuabili să primească doar notificări şi solicitări de clarificări. Ei sunt diferiţi de profilul de contribuabil care îşi întocmeşte documentele cu scopul de a obţine rambursarea unei sume de bani, iar după aceea nu mai poate fi găsit la sediu.
Să ştiţi că profilul acela de contribuabil care întocmeşte în mod voluntar date false pentru a păcăli instituţiile statului, respectiv ANAF, nu reprezintă o problemă doar pentru administraţia fiscală. Şi domeniul bancar, şi industria se confruntă cu reţele care urmăresc să obţină credite pe baza unor afaceri trucate. După ce obţin finanţare, fie prin neplata taxelor, fie prin credite bancare sau prin alte metode, aceşti contribuabili creează o concurenţă neloială contribuabililor oneşti.
Ce facem acum, mai mult decât am făcut anul trecut? Am împărţit contribuabilii pe care îi administrăm pe domenii de activitate. Am început cu agricultura, unde vom lansa în curând o metodologie de control. Această metodologie a fost elaborată împreună cu reprezentanţii mediului de afaceri din domeniu şi, după luni bune de discuţii, am reuşit să ajungem la o formă clară.
Ce îşi propune metodologia? Să-i arate contribuabilului onest unde controlează ANAF, ce anume controlează şi care sunt sursele de informaţii utilizate. Practic, un contribuabil asistat de un jurist, un contabil autorizat sau un consultant fiscal va putea consulta metodologia, iar specialistul îi va putea spune: „Uitaţi, trebuie să avem aceste documente, pentru că aici vom fi controlaţi”.
Prin aceste metodologii, prezentate pentru fiecare domeniu în parte, ne dorim să clarificăm procesul de control şi, totodată, să prevenim eventualele abuzuri. Uneori, colegii noştri care merg în control cer „toate documentele”. Pun accent pe acest cuvânt, „toate”, pentru că este atât de interpretabil încât putem discuta ore în şir. Contribuabilul crede că a prezentat documentele şi că lucrurile s-au încheiat, dar, după o săptămână, două sau trei, la finalul raportului de control, i se spune că nu a prezentat „toate documentele”. În momentul în care întreabă care sunt acestea, poate apărea un conflict cu structura de control.
Ne propunem ca aceste metodologii să reprezinte şi o formă de apărare pentru contribuabil: să poată întreba care sunt documentele solicitate, din moment ce pe pagina ANAF este precizat ce trebuie să prezinte.
Am văzut şi situaţii în care, pe durata controlului, nu se discută deschis toate constatările cu entitatea controlată, iar anumite elemente apar ca surpriză abia în proiectul de proces-verbal. Ai impresia că discuţi o lună, două, trei, că toate subiectele sunt clare, iar când vine partea scrisă parcă te-ai întâlnit pentru prima dată.
În această zonă am mers pe ideea de a-i da contribuabilului care consideră că este afectat de o asemenea situaţie posibilitatea să solicite înregistrarea video a discuţiei. De ce? Pentru ca noi, cei din aparatul de coordonare, directorii de regiune şi directorii de judeţ să putem analiza ce s-a întâmplat în timpul controlului.
Nu ne ajută să stabilim la ANAF sume suplimentare care generează litigii. Un litigiu care se soluţionează în patru-cinci ani ne costă bani, la fel cum îl costă şi pe contribuabil. Ne costă majorări şi utilizarea personalului într-o zonă în care, în final, putem ieşi pe minus. De aceea vrem să îmbunătăţim şi aceşti parametri.
Contribuabilii care ne ajută să ne îndeplinim planul de încasări sunt cei care declară şi plătesc sumele datorate. Structurile de control contribuie cu sub 1% la planul de încasări, potrivit datelor prezentate în intervenţie. Conformarea voluntară şi modul în care contribuabilii au reacţionat la măsurile ANAF au fost încurajatoare. De aceea, vrem să reducem controalele în zona în care conformarea voluntară este adecvată.
Vreau să vă spun că astăzi, în ANAF, avem aplicaţii care ne permit să identificăm reţelele de fraudă fiscală. Multe modificări din zona raportării TVA au venit în urma implementării acestor aplicaţii.
Astăzi putem verifica un cod fiscal prin simpla introducere a acestuia într-o aplicaţie şi putem identifica rolul unei firme într-o posibilă tranzacţie de fraudă fiscală. Dacă materialitatea tranzacţiei impune verificări, trimitem decontul de rambursare TVA către structura de control. Este structura care poate verifica tehnic, în detaliu, deducerile şi gradul de implicare sau de cunoaştere a respectivei reţele de către contribuabil.
O să vă dau un exemplu simplu. Începând cu 1 octombrie, pentru că la nivelul municipiului Bucureşti nu avem suficient personal în structurile de control şi este dificil să angajăm specialişti, având în vedere salarizarea oferită de ANAF şi concurenţa de pe piaţa muncii, am decis să repartizăm o parte dintre verificările pentru rambursările de TVA către structuri din ţară.
Am observat situaţii în care unele societăţi au renunţat să mai solicite rambursări pentru că dosarele nu ajungeau la un anumit sector sau la un anumit inspector. Din păcate, cei care practică concurenţa neloială găsesc uneori complicităţi şi în interiorul sistemului. Îi deranjează când ANAF repartizează aleatoriu dosarele de rambursare TVA şi când compară profilul unui contribuabil cu al celorlalţi din acelaşi domeniu de activitate.
Cu sistemele pe care le avem astăzi, putem identifica dacă o companie prezintă un risc fiscal ridicat în funcţie de partenerii ei sau de comportamentul administratorului în timp. Spre exemplu, am identificat persoane fizice care, în ultimii zece ani, au deţinut între 50 şi 100 de companii pe care ulterior le-au abandonat, generând arierate la bugetul de stat.
Am analizat istoricul administratorilor respectivelor companii, iar acesta este acum un criteriu important în evaluarea solicitărilor de rambursare şi în controale. Identificăm tot mai mulţi oameni de paie folosiţi în diverse scheme de fraudă. Există persoane născute în anii 2000 care deţin cel puţin 100 de societăţi comerciale şi grupuri de cinci-şase persoane care controlează, în total, 500 sau chiar 1.000 de societăţi.
Aceste reţele identifică persoane vulnerabile şi înfiinţează societăţi pe numele lor, uneori cu ajutorul unor specialişti. De aceea, în cursul anului viitor, vrem să realizăm o profilare mai atentă a persoanelor care depun documente în numele diverşilor contribuabili.
Avem deja posibilitatea să identificăm o persoană care depune pentru mai multe companii acelaşi tip de documente, în aceeaşi formă, inclusiv atunci când datele par concepute pentru a induce în eroare indicatorii de risc ai ANAF.
Rambursările de TVA, la fel ca unele credite bancare, constituie pentru anumite persoane o sursă de fraudă. Se întocmesc bilanţuri cu scopul de a obţine credite şi se simulează operaţiuni economice pentru a solicita rambursări de TVA.
Mulţi dintre cei identificaţi de structurile antifraudă vin în audienţă la ANAF şi spun că nu au avut bani să îşi plătească taxele şi că, la sugestia cuiva, au utilizat facturi de avans fără un fundament economic real. Tocmai de aceea ne uităm mai des în sistemul e-Factura, inclusiv la valoarea şi caracteristicile facturilor de avans. Atunci când indicatorii ridică suspiciuni, trimitem contribuabilii la control, chiar dacă unii erau obişnuiţi să primească rambursarea TVA cu verificare ulterioară.
În cazul sumelor stabilite în urma controalelor şi ulterior contestate, litigiile pierdute pot genera costuri suplimentare, inclusiv dobânzi şi penalităţi. Vorbitorul susţine că evaluarea persoanelor care efectuează controale trebuie să ţină cont şi de aceste consecinţe.
La nivelul fiecărei structuri este calculat costul banilor încasaţi: cât costă să aducem un leu la buget. Ne interesează eficienţa acţiunilor, nu doar sumele stabilite în urma controalelor.
Au apărut în piaţă aplicaţii în care introduci datele unei firme şi primeşti informaţii despre situaţia ei financiară. Aceste aplicaţii au apărut pentru că există cerere pentru asemenea informaţii. Ne propunem ca, în 2027, să comunicăm public cel puţin o dată pe lună ce facem, cum administrăm relaţia de încredere cu contribuabilii şi ce măsuri urmează.
Am participat la discuţii în care reprezentanţii unor industrii au prezentat analize. Prima întrebare pe care am pus-o a fost ce coduri CAEN au folosit, cum le-au clasificat şi dacă sunt dispuşi să vină la ANAF pentru a compara modul lor de clasificare cu al nostru.
Primul lucru pe care trebuie să îl facem atunci când discutăm despre analize, în special despre analize de risc, este să ne asigurăm că pornim de la aceeaşi bază de colectare a datelor. Ştim cu toţii că nu putem aplica aceiaşi indicatori tuturor industriilor. Avem nevoie şi de indicatori specifici fiecărei industrii.
Îmi doresc ca, la finalul anului 2027, toate industriile şi patronatele din România să poată spune că o parte dintre indicatorii utilizaţi de ANAF au fost elaboraţi împreună cu ele. Vreau să avem acelaşi sistem de colectare a datelor. Aceasta este problema principală.
Când te uiţi la trei documente poţi avea o opinie, iar când te uiţi la nouă documente care privesc acelaşi caz poţi ajunge la o opinie diametral opusă. Colectarea documentelor şi informaţiilor pe baza cărora facem interpretarea este esenţială.
Am discutat şi despre metodologii pentru casele de amanet şi casele de schimb valutar. Există acţiuni în aceste domenii. Mulţi dintre actorii pieţei spun că nu este suficient. Evident că nu este suficient şi că în fiecare zi ne propunem să facem mai mult.
Suntem într-un proces de schimbare a modului în care ANAF lucrează şi comunică cu contribuabilii. La sfârşitul anului 2027, ne propunem ca fiecare contribuabil din România să aibă un nivel de risc fiscal alocat de ANAF: mic, mediu sau mare.
Ce înseamnă acest lucru? Pentru contribuabilii cu risc mare, structurile de control vor verifica punctual aspectele identificate în bazele de date, precum şi alte elemente constatate la faţa locului. Contribuabilii cu risc mediu vor primi notificări, deoarece am observat că reacţionează şi încearcă să înţeleagă de ce au fost notificaţi.
Au existat notificări despre care s-a relatat în presă, iar unii contribuabili au spus că nu au înţeles de ce le-au primit. Am discutat aceste situaţii cu colegii şi vom completa explicaţiile din notificări. Unele dintre ele privesc situaţii din 2024.
Spre exemplu, un contribuabil poate să nu fi depus la timp o declaraţie în 2024, dar, după notificare, să o fi depus şi să fi plătit majorările. Notificarea are atunci rolul de a-i atrage atenţia să nu repete în 2027 comportamentul din 2024. Dacă nu îl repetă, poate trece în categoria de risc mic.
În cazul contribuabililor cu risc mic, vrem să adaptăm comportamentul ANAF, inclusiv pentru soluţionarea mai rapidă a solicitărilor. În anii anteriori, ANAF administra societăţi fără să le cunoască suficient profilul de conformare. În 2027 vrem să începem prin clasificarea lor.
Vom face ceea ce face şi mediul privat: ne vom cunoaşte mai bine „clienţii” şi vom avea un tratament diferenţiat în funcţie de istoricul de conformare. În orice companie, un client cu un scor bun de plată primeşte un tratament diferit.
În plus, am introdus şi vom extinde coduri QR în administraţiile noastre. Prin accesarea lor, contribuabilul ajunge la un formular de feedback cu zece întrebări, care va putea fi adaptat de la o lună la alta. Vom colecta astfel percepţia cetăţenilor asupra interacţiunii cu ANAF.
În spaţiul public se discută permanent despre calitatea slabă a serviciilor oferite de ANAF. Există probleme, dar trebuie să vedem concret unde sunt şi cât de grave sunt. Nu toţi colegii mei oferă servicii de proastă calitate. Vrem să monitorizăm transparent feedbackul pentru fiecare administraţie şi să prezentăm public evoluţia rezultatelor. Este păcat să fie judecaţi la fel toţi cei aproximativ 18.000 de oameni care lucrează în instituţie, pentru că foarte mulţi îşi fac treaba bine.
Ne propunem să măsurăm activitatea şi performanţa prin aplicaţii, nu doar pe baza unor declaraţii de intenţie. Am avut o întâlnire cu colegii din ţară, la care am prezentat sisteme pe care vrem să le utilizăm în 2027. Directorii prezenţi au fost impresionaţi, dar şi preocupaţi de modul în care vor fi monitorizate activităţile.
Acum un an, la o conferinţă, un consultant fiscal a prezentat faptul că utilizează inteligenţa artificială. Nu este rău să o foloseşti, dacă ştii cum să o foloseşti. Am observat această tendinţă şi am ţinut cont de faptul că unii colegi nu ştiu să utilizeze în siguranţă asemenea instrumente, mai ales când lucrează cu informaţii protejate de secretul fiscal.
De aceea, ne-am dezvoltat propriul instrument de inteligenţă artificială. Structurile ANAF îl testează din vara anului trecut şi au ajuns la un nivel avansat. Provocarea noastră este să avem un instrument mai bun decât soluţiile disponibile în piaţă, păstrând controlul asupra datelor fiscale.
Problema noastră acum este identificarea celor mulţi şi mici care nu îşi plătesc taxele, fac concurenţă neloială şi preiau o parte din cota de piaţă a firmelor care îşi achită obligaţiile. Provocarea nu este să ne uităm doar la companiile mari.

Citeşte pe zf.ro

Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro