La 30 de ani, pensia pare departe, dar timpul este cel mai valoros activ. Mihail Ion, Raiffeisen Bank: „Pensia se construieşte în timp, contribuţie cu contribuţie”
Românii sunt mai preocupaţi de obiectivele financiare imediate, precum achiziţia unei locuinţe, a unei maşini sau planificarea unei vacanţe, decât de economisirea pentru perioada pensionării.
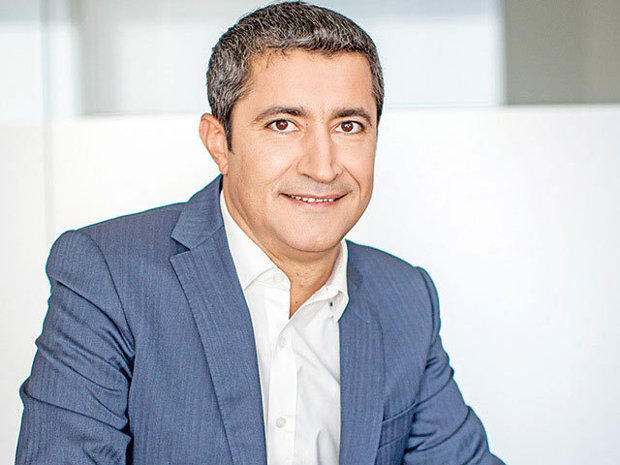
♦ „O vacanţă, o maşină, o locuinţă sunt obiective pe care le putem vizualiza uşor. Pensia, mai ales când ai 25 sau 30 de ani, pare foarte departe. Este un comportament despre care am mai vorbit: în prima parte a carierei, pe măsură ce veniturile cresc, apare tentaţia de a ne ajusta imediat stilul de viaţă”, a explicat Mihail Ion, vicepreşedinte retail, Raiffeisen Bank.
Românii sunt mai preocupaţi de obiectivele financiare imediate, precum achiziţia unei locuinţe, a unei maşini sau planificarea unei vacanţe, decât de economisirea pentru perioada pensionării.
Totuşi, interesul pentru planificarea financiară pe termen lung începe să crească, iar numărul participanţilor la fondurile de pensii facultative a depăşit pragul de un milion. Cu cât economisirea începe mai devreme, cu atât efortul financiar lunar poate fi mai mic, iar capitalul acumulat la pensionare poate fi mai mare, a spus Mihail Ion, vicepreşedinte retail în cadrul Raiffeisen Bank România, pentru ZF.
Pentru mulţi români aflaţi la începutul carierei, pensionarea este un obiectiv prea îndepărtat pentru a deveni o prioritate financiară.
Pe măsură ce veniturile cresc, primele decizii sunt legate, de regulă, de îmbunătăţirea nivelului de trai, în timp ce economisirea pentru pensie este amânată pentru o etapă ulterioară a vieţii.
„Cred că explicaţia este destul de firească: tindem să prioritizăm ceea ce este aproape şi concret. O vacanţă, o maşină, o locuinţă sunt obiective pe care le putem vizualiza uşor. Pensia, mai ales când ai 25 sau 30 de ani, pare foarte departe.”
“Este un comportament despre care am mai vorbit: în prima parte a carierei, pe măsură ce veniturile cresc, apare tentaţia de a ne ajusta imediat stilul de viaţă. Nevoia de a economisi pentru pensie devine conştientă mai târziu, când perspectiva asupra viitorului se schimbă”, a explicat Mihail Ion.
Cu toate acestea, evoluţia pieţei pensiilor private facultative arată că tot mai multe persoane încep să conştientizeze necesitatea construirii unor venituri suplimentare pentru perioada de după retragerea din activitate.
„Vedem o evoluţie încurajatoare. Numărul participanţilor la fondurile de pensii facultative a depăşit un milion. Este un semn că tot mai mulţi români fac trecerea de la economisirea exclusiv pentru nevoile imediate către planificarea financiară pe termen lung”, a mai adăugat Mihail Ion.
Unul dintre cele mai importante avantaje ale economisirii timpurii este perioada mai lungă în care contribuţiile pot genera randamente. Astfel, o persoană care începe să economisească de la începutul carierei poate construi un capital semnificativ prin contribuţii regulate, fără să fie nevoită să aloce sume foarte mari în fiecare lună.
„Timpul este probabil cel mai valoros activ pe care îl avem atunci când economisim pentru pensie. Cu cât începem mai devreme, cu atât perioada în care banii se acumulează şi generează randament este mai lungă şi cu atât efortul financiar pe care trebuie să îl facem periodic poate fi mai mic. De aceea, mesajul meu pentru un om aflat la început de carieră este să nu aştepte momentul în care va considera că are suficienţi bani pentru a începe. O sumă rezonabilă, pusă deoparte constant, poate conta mult mai mult decât o sumă mare pe care începem să o economisim foarte târziu”, susţine vicepreşedintele pe retail al Raiffeisen Bank.
Din perspectiva lui Mihail Ion, economisirea pentru pensie ar trebui să facă parte dintr-un plan financiar personal, care să ţină cont de veniturile actuale, cheltuieli, obiective şi resursele de care o persoană va avea nevoie după pensionare.
„Aş porni de la obiectiv şi de la întrebarea: ce nivel de trai vreau să am după pensionare şi ce trebuie să fac de astăzi pentru a ajunge acolo? De aici putem construi un plan: analizăm veniturile şi cheltuielile actuale, estimăm ce resurse vom avea la pensie şi stabilim cât putem pune deoparte periodic. Apoi alegem instrumentele potrivite şi, foarte important, automatizăm economisirea”, a mai spus Mihail Ion.
În acelaşi timp, planificarea financiară nu ar trebui să se bazeze pe o singură sursă de venit. Pensia publică, pensia privată obligatorie şi economisirea individuală pot contribui împreună la menţinerea nivelului de trai după încheierea activităţii profesionale.
ÑPensia publică va rămâne o componentă importantă a venitului la pensionare, dar cred că este sănătos să nu ne bazăm viitorul financiar pe o singură sursă. Obiectivul economisirii private nu este să înlocuiască pensia publică, ci să o completeze. În perioada activă avem posibilitatea să construim treptat o rezervă care să ne ofere mai multă autonomie financiară după pensionare. De fapt, acesta este obiectivul final: să reducem cât mai mult diferenţa dintre standardul de viaţă din perioada activă şi cel de după pensionare.”
Dezvoltarea sistemului de pensii facultative reprezintă una dintre soluţiile pentru îmbunătăţirea veniturilor după pensionare, mai ales în condiţiile presiunilor demografice care vor creşte pe măsură ce generaţiile numeroase se retrag din activitate. Astfel, Mihail Ion consideră că Pilonul III şi-a demonstrat utilitatea în cei peste 18 ani de funcţionare, însă stimularea suplimentară a economisirii private ar putea accelera dezvoltarea pieţei.
„O astfel de soluţie există deja: Pilonul III, sistemul de pensii facultative, care funcţionează foarte bine de peste 18 ani. Randamentele obţinute în această perioadă arată că, în cazul economisirii pe termen lung, suma acumulată pentru pensie poate fi aproximativ dublă faţă de cea rezultată din plasarea aceloraşi contribuţii în depozite bancare. În acest context, piaţa a susţinut în repetate rânduri majorarea deductibilităţii fiscale pentru contribuţiile la Pilonul III, plafonată la echivalentul a 400 de euro pe an încă de la lansarea sistemului. Creşterea acestui plafon ar fi putut fi o soluţie pragmatică şi uşor de aplicat pentru a stimula economisirea şi investiţiile destinate pensiei”, a mai explicat Mihail Ion.
Dincolo de facilităţile fiscale, băncile şi administratorii de pensii au un rol important în simplificarea accesului la aceste produse şi în sprijinirea clienţilor pentru a înţelege beneficiile economisirii pe termen lung. În cazul Raiffeisen Acumulare, fondul de pensii facultative din portofoliul grupului, procesul de aderare este digital, iar contribuţiile şi evoluţia economiilor pot fi urmărite din aplicaţia de mobile banking.
„În primul rând, prin conversaţie. Pensia devine mai puţin abstractă atunci când o traduci în câteva întrebări foarte concrete: când vreau să mă pensionez, ce venit mi-aş dori atunci, ce resurse am deja şi cât ar trebui să economisesc lunar pentru a mă apropia de acel obiectiv? În al doilea rând, procesul trebuie să fie simplu. În cazul fondului Raiffeisen Acumulare aderarea este digitală, contribuţiile pot fi gestionate din aplicaţia de mobile banking, unde participantul poate urmări activul acumulat, istoricul contribuţiilor şi câştigul de capital”, a mai spus Mihail Ion.

Citeşte pe zf.ro

Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro