Cum vrea să evalueze Adrian Nica, preşedinte al ANAF, companiile în funcţie de riscul fiscal
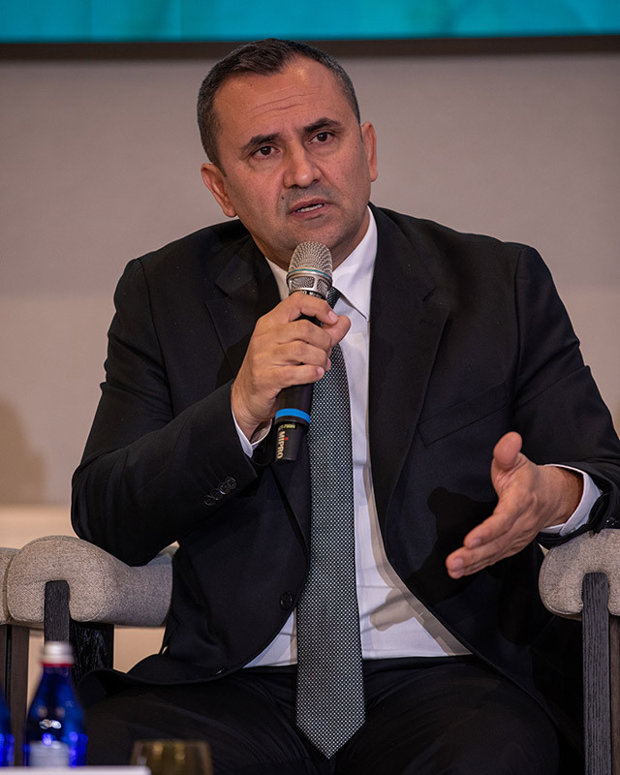
♦ Adrian Nica: „Cu sistemele pe care le avem astăzi, putem identifica dacă o companie prezintă un risc fiscal ridicat în funcţie de partenerii ei sau de comportamentul administratorului în timp“
„Am identificat persoane fizice care, în ultimii zece ani, au deţinut între 50 şi 100 de companii pe care ulterior le-au abandonat, generând arierate la bugetul de stat. Am analizat istoricul administratorilor respectivelor companii, iar acesta este acum un criteriu important în evaluarea solicitărilor de rambursare şi în controale“, a explicat Adrian Nica, Preşedinte al ANAF, în cadrul ZF & NNDKP, Dialoguri despre România.
Potrivit şefului Fiscului, ANAF îşi schimbă modul în care analizează riscul fiscal al companiilor, punând tot mai mult accent pe istoricul administratorilor, pe relaţiile comerciale şi pe comportamentul fiscal al firmelor. Acest lucru va fi posibil datorită digitalizării administraţiei fiscale şi dezvoltarea unor sisteme de analiză a datelor.
„Am identificat persoane fizice care, în ultimii zece ani, au deţinut între 50 şi 100 de companii pe care ulterior le-au abandonat, generând arierate la bugetul de stat. Am analizat istoricul administratorilor respectivelor companii, iar acesta este acum un criteriu important în evaluarea solicitărilor de rambursare şi în controale“, a spus Adrian Nica.
Această schimbare urmăreşte să facă diferenţa între firmele care îşi desfăşoară activitatea în mod corect şi cele implicate în scheme prin care sunt acumulate datorii la bugetul de stat sau sunt utilizate societăţi comerciale pentru operaţiuni suspecte. Una dintre problemele identificate de administraţia fiscală este existenţa unor reţele de firme controlate de un număr foarte mic de persoane, care folosesc administratori formali pentru a desfăşura activităţi cu risc fiscal.
„Există persoane născute în anii 2000 care deţin cel puţin 100 de societăţi comerciale şi grupuri de cinci-şase persoane care controlează, în total, 500 sau chiar 1.000 de societăţi“, susţine Adrian Nica.
Potrivit preşedintelui ANAF, aceste structuri nu se limitează la utilizarea unor companii deja existente, ci implică inclusiv înfiinţarea de firme pe numele unor persoane vulnerabile. Pentru a combate asemenea practici, instituţia pregăteşte extinderea analizelor şi asupra celor care întocmesc şi depun documente în numele contribuabililor.
„Aceste reţele identifică persoane vulnerabile şi înfiinţează societăţi pe numele lor, uneori cu ajutorul unor specialişti. De aceea, în cursul anului viitor, vrem să realizăm o profilare mai atentă a persoanelor care depun documente în numele diverşilor contribuabili“, a spus Adrian Nica.
Un element important al noii abordări îl reprezintă posibilitatea identificării unor tipare comune în documentele depuse de societăţi diferite. ANAF poate astfel să urmărească nu doar comportamentul individual al unei firme, ci şi eventualele legături cu alte entităţi care prezintă caracteristici similare.
„Avem deja posibilitatea să identificăm o persoană care depune pentru mai multe companii acelaşi tip de documente, în aceeaşi formă, inclusiv atunci când datele par concepute pentru a induce în eroare indicatorii de risc ai ANAF“, a mai adăugat Adrian Nica.
Prin aceste măsuri, administraţia fiscală urmăreşte să îşi concentreze verificările asupra companiilor şi persoanelor care prezintă indicii de risc ridicat, folosind informaţiile disponibile pentru a identifica mai rapid potenţialele reţele de fraudă.
Ce a mai spus Adrian Nica, preşedinte al ANAF în cadrul Conferinţei ZF & NNDKP Dialoguri despre România:
► Începând cu 1 ianuarie 2027, în evaluarea colegilor noştri va conta şi calitatea actului de control. Unul dintre indicatorii de performanţă vizează sumele stabilite suplimentar şi situaţia acestora în litigii. De la 1 ianuarie 2027 o evaluare necorespunzătoare va putea atrage diminuarea salariului cu 10%, în condiţiile prevăzute de lege.
► Evident că această discuţie privind creşterea colectării este una pe care o auzim în fiecare zi în spaţiul public. Noi asta facem în fiecare lună, avem un program prin care ne propunem ca rezultatele lunii încheiate să fie depăşite în luna următoare. Dar, pe de altă parte, trebuie să acţionăm cu grijă în privinţa costurilor pe care le angajăm, pentru că, în final, contribuabilul este acelaşi.
► Ce ne propunem acum? Ne propunem să cunoaştem cât mai bine domeniile de activitate pe care le administrăm şi să realizăm o profilare a antreprenorilor după codul CAEN, pentru fiecare domeniu în parte. Împreună cu industria, pe lângă criteriile generale de analiză de risc, vrem să stabilim şi criterii specifice.
► Practic, ne dorim ca la finalul acestei etape de digitalizare, contribuabilii care nu au risc fiscal, şi pe care noi îi numim contribuabili oneşti, să nu fie deranjaţi de structurile de control.
Aceşti contribuabili să primească doar notificări şi solicitări de clarificări. Ei sunt diferiţi de profilul de contribuabil care îşi întocmeşte documentele cu scopul de a obţine rambursarea unei sume de bani, iar după aceea nu mai poate fi găsit la sediu.
► Ce facem acum, mai mult decât am făcut anul trecut? Am împărţit contribuabilii pe care îi administrăm pe domenii de activitate. Am început cu agricultura, unde vom lansa în curând o metodologie de control.
► Ce îşi propune metodologia? Să-i arate contribuabilului onest unde controlează ANAF, ce anume controlează şi care sunt sursele de informaţii utilizate. Practic, un contribuabil asistat de un jurist, un contabil autorizat sau un consultant fiscal va putea consulta metodologia, iar specialistul îi va putea spune: ãUitaţi, trebuie să avem aceste documente, pentru că aici vom fi controlaţi“.
► Am văzut şi situaţii în care, pe durata controlului, nu se discută deschis toate constatările cu entitatea controlată, iar anumite elemente apar ca surpriză abia în proiectul de proces-verbal. . În această zonă am mers pe ideea de a-i da contribuabilului care consideră că este afectat de o asemenea situaţie posibilitatea să solicite înregistrarea video a discuţiei.
► Nu ne ajută să stabilim la ANAF sume suplimentare care generează litigii. Un litigiu care se soluţionează în patru-cinci ani ne costă bani, la fel cum îl costă şi pe contribuabil. Ne costă majorări şi utilizarea personalului într-o zonă în care, în final, putem ieşi pe minus.
► Avem aplicaţii care ne permit să identificăm reţelele de fraudă fiscală. Multe modificări din zona raportării TVA au venit în urma implementării acestor aplicaţii. Astăzi putem verifica un cod fiscal prin simpla introducere a acestuia într-o aplicaţie şi putem identifica rolul unei firme într-o posibilă tranzacţie de fraudă fiscală.
► Începând cu 1 octombrie, pentru că la nivelul municipiului Bucureşti nu avem suficient personal în structurile de control şi este dificil să angajăm specialişti, având în vedere salarizarea oferită de ANAF şi concurenţa de pe piaţa muncii, am decis să repartizăm o parte dintre verificările pentru rambursările de TVA către structuri din ţară. Am observat situaţii în care unele societăţi au renunţat să mai solicite rambursări pentru că dosarele nu ajungeau la un anumit sector sau la un anumit inspector. Din păcate, cei care practică concurenţa neloială găsesc uneori complicităţi şi în interiorul sistemului.

Citeşte pe zf.ro

Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro