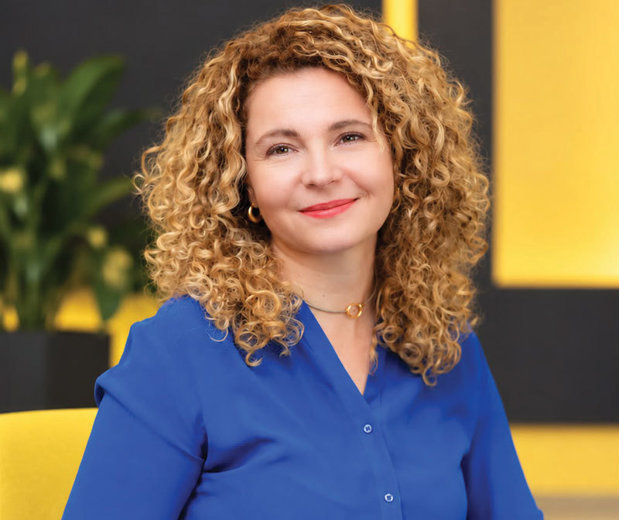
Andreea Mincu, director executiv credite persoane fizice, Raiffeisen Bank România. De la „cât pot împrumuta?“ la „ce rată îmi permit?“ Aceasta este una dintre cele mai importante schimbări din ultimii ani
Românii încep să îşi schimbe modul în care privesc creditele bancare, devenind mai atenţi la impactul pe termen lung al ratelor asupra bugetului familiei şi la capacitatea de a-şi păstra stabilitatea financiară.
♦ „Dacă în trecut mulţi clienţi începeau discuţia cu întrebarea «cât pot împrumuta?», astăzi tot mai mulţi încep cu întrebarea «ce rată pot susţine confortabil pe termen lung?». Cred că aceasta este una dintre cele mai importante schimbări pe care le-am observat în ultimii ani. Oamenii sunt mai informaţi, mai atenţi la impactul unei finanţări asupra bugetului familiei şi mai interesaţi de predictibilitate. Vedem o maturizare a relaţiei cu creditul”, a spus Andreea Mincu de la Raiffeisen pentru ZF.
Românii încep să îşi schimbe modul în care privesc creditele bancare, devenind mai atenţi la impactul pe termen lung al ratelor asupra bugetului familiei şi la capacitatea de a-şi păstra stabilitatea financiară.
Dacă în trecut principala preocupare era suma maximă pe care o puteau împrumuta, acum tot mai mulţi clienţi sunt interesaţi de nivelul ratei pe care îl pot susţine confortabil, inclusiv în situaţia unor schimbări financiare neprevăzute.
Această maturizare a comportamentului de creditare schimbă şi rolul băncilor, care vor trebui să pună un accent mai mare pe consultanţă şi pe identificarea soluţiilor potrivite pentru fiecare client, nu doar pe rapiditatea acordării finanţărilor, a spus Andreea Mincu, director executiv credite persoane fizice în cadrul Raiffeisen Bank România, pentru ZF.
Relaţia românilor cu creditarea începe să se transforme, pe fondul unei preocupări tot mai mari pentru echilibrul dintre finanţarea obiectivelor personale şi păstrarea libertăţii financiare.
Experienţele economice din ultimii ani i-au determinat pe mulţi dintre cei care apelează la împrumuturi bancare să analizeze mai atent nu doar valoarea creditului sau nivelul actual al ratei, ci şi modul în care o astfel de obligaţie financiară se va integra în planurile lor de viaţă.
Această schimbare este vizibilă inclusiv în discuţiile dintre clienţi şi reprezentanţii băncilor. Potrivit Andreei Mincu, interesul se mută treptat de la accesarea celei mai mari sume disponibile către identificarea unei finanţări sustenabile pe termen lung.
„Dacă în trecut mulţi clienţi începeau discuţia cu întrebarea «cât pot împrumuta?», astăzi tot mai mulţi încep cu întrebarea «ce rată pot susţine confortabil pe termen lung?». Cred că aceasta este una dintre cele mai importante schimbări pe care le-am observat în ultimii ani. Oamenii sunt mai informaţi, mai atenţi la impactul unei finanţări asupra bugetului familiei şi mai interesaţi de predictibilitate. Vedem o maturizare a relaţiei cu creditul. Clienţii nu mai privesc creditarea doar ca pe o soluţie pentru o nevoie imediată, ci ca pe o decizie care trebuie să se integreze firesc în planurile lor de viaţă“, a explicat Andreea Mincu.
În opinia sa, o finanţare potrivită nu trebuie evaluată exclusiv prin prisma sumei pe care o poate acorda banca, ci mai ales în funcţie de capacitatea clientului de a rambursa împrumutul fără să îşi afecteze celelalte obiective financiare.
Achiziţia unei locuinţe, renovarea unei proprietăţi sau finanţarea unui proiect personal reprezintă decizii importante, însă acestea nu ar trebui să consume întreaga capacitate financiară a unei familii. Menţinerea unor rezerve pentru cheltuieli neprevăzute şi adaptarea creditului la veniturile disponibile sunt elemente esenţiale pentru o relaţie sănătoasă cu finanţarea bancară.
„Pentru noi, un credit responsabil este unul pe care clientul îl poate rambursa fără să renunţe la celelalte obiective importante din viaţa sa. O locuinţă, o renovare sau un proiect personal nu ar trebui să consume întreaga capacitate financiară a unei familii. Din contră, creditul ar trebui să susţină dezvoltarea unui plan de viitor, nu să devină o sursă permanentă de presiune. Atunci când discutăm cu clienţii, încercăm să mutăm conversaţia din zona «Care este suma maximă pe care o pot primi?» în zona «Care este soluţia potrivită pentru mine?». Este o diferenţă importantă. Valoarea unui credit nu este dată de suma acordată, ci de cât de bine se potriveşte cu realitatea financiară a celui care îl accesează”, a declarat reprezentanta Raiffeisen Bank.
Una dintre cele mai importante recomandări pentru persoanele care intenţionează să contracteze un credit este evaluarea capacităţii de rambursare pe întreaga perioadă a finanţării, nu doar în raport cu veniturile şi cheltuielile din momentul semnării contractului. Schimbările profesionale, apariţia copiilor, noi investiţii sau alte evenimente neprevăzute pot modifica semnificativ bugetul unei familii. Din acest motiv, un împrumut care pare confortabil în prezent trebuie analizat şi în perspectiva unor scenarii mai puţin favorabile.
„Le recomandăm să privească orice credit ca pe un maraton, nu ca pe un sprint. În perioadele de incertitudine este firesc să ne concentrăm pe prezent, însă o decizie de creditare trebuie evaluată din perspectiva următorilor ani. De aceea îi încurajăm pe clienţi să îşi lase suficient spaţiu de manevră în buget şi să păstreze rezerve financiare pentru situaţii neprevăzute. Observăm că predictibilitatea a devenit unul dintre cele mai importante criterii în alegerea unei finanţări. Clienţii nu caută doar acces la bani, ci şi încrederea că îşi vor putea continua planurile indiferent de contextul economic”, a explicat Andreea Mincu.
Una dintre situaţiile frecvent întâlnite în procesul de creditare este analizarea împrumutului separat de celelalte componente ale vieţii financiare. Clienţii pot acorda o atenţie prea mare sumei disponibile sau ratei lunare din prezent, fără să evalueze suficient implicaţiile pe termen lung. În acest context, rolul consultanţei bancare devine important pentru înţelegerea modului în care o finanţare se poate adapta la diferitele etape din viaţa unei persoane.
„Cea mai frecventă situaţie pe care o întâlnim este concentrarea exclusivă asupra sumei disponibile sau asupra ratei din prezent, fără o analiză suficientă a modului în care bugetul se poate schimba în următorii ani. Viaţa nu evoluează liniar. Apar copii, proiecte noi, schimbări profesionale, investiţii sau situaţii neprevăzute. De aceea, o decizie bună de creditare este cea care funcţionează nu doar astăzi, ci şi în diferite scenarii de viitor”, a mai spus Andreea Mincu.
Deşi digitalizarea serviciilor bancare şi accesul la platformele de comparare a ofertelor au simplificat procesul de informare, nevoia de consultanţă nu a dispărut. Dimpotrivă, volumul tot mai mare de informaţii disponibile poate face mai dificilă identificarea soluţiei potrivite pentru situaţia financiară a fiecărui client.
În prezent, persoanele interesate de un credit pot compara rapid dobânzi, rate şi condiţii de finanţare, însă alegerea unui produs bancar presupune mai mult decât analiza unor indicatori numerici.
Andreea Mincu consideră că responsabilitatea băncilor este să îi ajute pe clienţi să interpreteze aceste informaţii şi să înţeleagă implicaţiile deciziilor pe care urmează să le ia.
„Accesul la informaţie nu a redus nevoia de consultanţă. Din contră. Cu cât există mai multe informaţii online, cu atât oamenii caută mai mult ajutor pentru a înţelege ce este relevant pentru situaţia lor particulară. Astăzi aproape oricine poate compara oferte în câteva minute, însă impactul unei decizii de creditare nu poate fi redus la o singură cifră. Observăm că multe dintre cele mai valoroase conversaţii cu clienţii nu sunt despre creditul în sine, ci despre planurile lor de viitor. Despre locuinţa pe care vor să o cumpere, familia pe care vor să o întemeieze sau stilul de viaţă pe care doresc să îl păstreze”, a mai adăugat Alexandra Mincu.
În acest context, educaţia financiară capătă o dimensiune practică. Nu este suficient ca oamenii să aibă acces la informaţii despre credite, dobânzi sau produse bancare, ci trebuie să înţeleagă şi modul în care acestea se aplică propriei situaţii financiare. Pentru bănci, provocarea este să simplifice explicaţiile şi să transforme informaţiile complexe în instrumente utile pentru luarea unor decizii responsabile.
„Paradoxul este că trăim într-o perioadă cu mai multă informaţie ca niciodată, dar şi cu mai multă nevoie de claritate. Provocarea nu mai este accesul la informaţie, ci capacitatea de a distinge ce este relevant şi ce se aplică situaţiei fiecărui client. Cred că responsabilitatea sistemului bancar este să transforme conceptele financiare complexe în informaţii simple şi utile. Cu cât reuşim să explicăm mai clar implicaţiile unei decizii, cu atât clienţii pot lua decizii mai bune. Educaţia financiară nu înseamnă doar să oferi informaţii, ci să ajuţi oamenii să le folosească atunci când contează”, susţine Andreea Mincu.
Schimbările din comportamentul consumatorilor vor influenţa şi modul în care băncile vor concura pentru atragerea şi păstrarea clienţilor în următorii ani. Dacă în trecut rapiditatea proceselor de aprobare şi accesul facil la finanţare reprezentau avantaje competitive importante, pe măsură ce digitalizarea şi automatizarea vor deveni standarde în sectorul bancar, diferenţierea se va realiza tot mai mult prin calitatea consultanţei, transparenţă şi capacitatea de a oferi soluţii adaptate nevoilor individuale.
„Acum câţiva ani, competiţia era concentrată în jurul accesului la finanţare şi al rapidităţii proceselor. În viitor, aceste lucruri vor deveni standarde de piaţă. Cred că următorul capitol în creditare nu va mai fi despre cine aprobă mai repede un credit, ci despre cine ajută clientul să ia cea mai bună decizie. Succesul nu va fi definit exclusiv de volumul creditelor acordate, ci şi de capacitatea de a construi relaţii pe termen lung cu clienţi care îşi pot duce planurile mai departe în condiţii de stabilitate şi încredere”, a explicat Andreea Mincu.
Această transformare presupune şi o schimbare a rolului tradiţional al băncii, de la furnizor de produse şi servicii financiare către partener care contribuie la fundamentarea deciziilor importante din viaţa clienţilor. În acelaşi timp, dezvoltarea tehnologiei nu va elimina importanţa expertizei umane. Dimpotrivă, avantajul competitiv ar putea veni din combinarea automatizării şi analizei datelor cu interacţiunea şi consultanţa personalizată.
„În creditare, viteza va deveni un standard, nu un diferenţiator. Toate băncile vor investi în digitalizare şi automatizare. Diferenţa reală va fi făcută de capacitatea de a combina tehnologia, şi analiza datelor cu expertiza umană, astfel încât fiecare client să primească recomandarea potrivită pentru situaţia sa. Cred că avantajul competitiv al unei bănci moderne va fi capacitatea de a face lucrurile complexe să fie simple. Pentru că, în final, oamenii nu îşi doresc un proces mai sofisticat. Îşi doresc să înţeleagă mai bine deciziile care le influenţează viitorul”, a concluzionat Andreea Mincu.

Citeşte pe zf.ro
Citeşte pe alephnews.ro
Citeşte pe fanatik.ro

Citeşte pe smartradio.ro

Citeşte pe MonitorulJustitiei.ro